

Przedmiotem ubezpieczenia dobrowolnego OC jest ustawowa odpowiedzialność cywilna osób objętych ubezpieczeniem za szkody w mieniu lub na osobie wynikłe z wypadku, który miał miejsce w okresie ubezpieczenia, wynikłe z wykonywania działalności leczniczej, w tym podczas praktyk studenckich i staży oraz posiadania mienia służącego do wykonywania działalności leczniczej.
Dlaczego warto (a nawet należy) zawrzeć polisę ubezpieczenia OC dobrowolnego w przypadku lekarza, pielęgniarki, szpitala, przychodni czy innego podmiotu leczniczego ?
- Ubezpieczenie obowiązkowe nie zabezpiecza wszystkich sfer działalności (vide umowy o pracę, umowy cywilnoprawne),
- Ubezpieczenie obowiązkowe nie chroni przed skutkami szkód w mieniu,
- Ubezpieczenie obowiązkowe nie chroni przed szkodami osobowymi wyrządzonymi bez związku z udzielaniem świadczeń (upadek listonosza, szkoda wyrządzona rodzinie pacjenta podczas odwiedzin w szpitalu, itp.),
- Ubezpieczenie obowiązkowe nie chroni przed roszczeniami z tytułu naruszenia praw pacjenta innymi niż prawo do opieki zdrowotnej,
W związku z powyższym co obejmuje zakres i przedmiot ubezpieczenia OC dobrowolnego dla branży medycznej?
Możliwe rozszerzenia zakresu ubezpieczenia OC dobrowolnego dla szpitala, kliniki, przychodni czy lekarza prowadzącego praktykę:
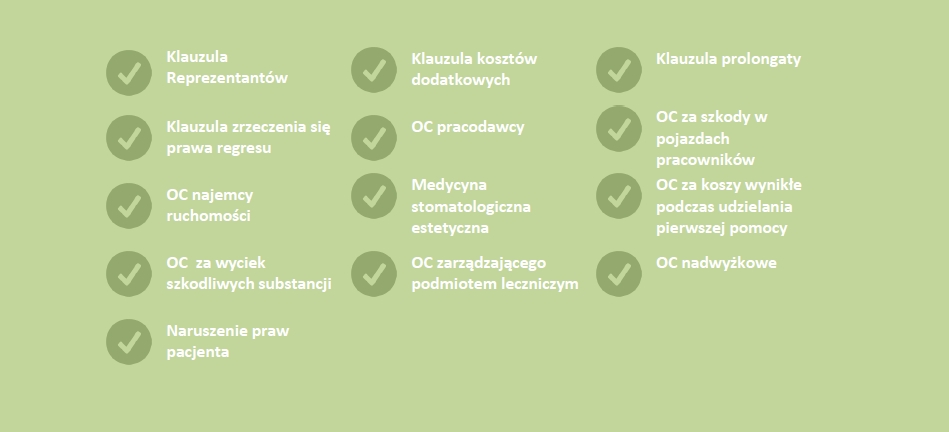
OC nadwyżkowe:
Istnieje możliwość zawarcia ubezpieczenia OC nadwyżkowego dla minimalnych sum ubezpieczenia określonych w ubezpieczeniu obowiązkowym. Jest to zabezpieczenie na wypadek szkody nieobjętej wypłatą w ramach obowiązkowego ubezpieczenia podmiotu wykonującego działalność leczniczą z uwagi na wyczerpanie sumy gwarancyjnej w tym ubezpieczeniu (Ubezpieczenie nadwyżkowe).
Przykład: Pacjentka leczona przez internistę, który nie postawił na czas diagnozy, zmarła. Mąż pacjentki i dwójka jej dzieci dochodzi od lekarza odszkodowania, zadośćuczynienia i renty o łącznej wartości 400.000 zł.
Uwaga! Klauzula niedostępna w otwartej ofercie. Oferowana jedynie wybranym podmiotom przez BMC za pośrednictwem Oddziału / PC.
Przykładowe wyłączenia szkód z zakresu ubezpieczenia OC dobrowolnego:
- objęte systemem ubezpieczeń obowiązkowych lub które – gdyby osoby objęte ubezpieczeniem dopełniły ustawowego obowiązku – powinny być objęte ubezpieczeniami, o których mowa w art. 25 ust. 1 ustawy z dnia 15 kwietnia 2011 r. o działalności leczniczej oraz art. 136b ust. 2 ustawy z dnia 27 sierpnia 2004 r. o świadczeniach opieki zdrowotnej finansowanych
ze środków publicznych, - wynikłe z wypadku, który miał miejsce w okresie, w którym osoba objęta ubezpieczeniem nie posiadała uprawnień do wykonywania działalności leczniczej lub udzielania świadczeń opieki zdrowotnej, o ile miało to wpływ na zajście wypadku,
- wynikłe z wypadku, który miał miejsce podczas wykonywania działalności leczniczej lub udzielania świadczeń opieki zdrowotnej przy pomocy maszyn, urządzeń lub sprzętu, do obsługi których osoba objęta ubezpieczeniem nie posiadała uprawnień lub ważnych dokumentów potwierdzających jej przeszkolenie, o ile dokumenty takie były wymagane i o ile miało to wpływ na zajście wypadku,
- spowodowane wykonywaniem działalności leczniczej lub udzieleniem świadczeń opieki zdrowotnej w stanie nietrzeźwości albo po użyciu alkoholu, środków odurzających, substancji psychotropowych lub środków zastępczych w rozumieniu przepisów o przeciwdziałaniu narkomanii, o ile miało to wpływ na zajście wypadku,
- spowodowane wykonywaniem działalności leczniczej lub udzieleniem świadczeń opieki zdrowotnej w celu uzyskania albo uniknięcia zapłodnienia, włącznie z czynnościami przerwania ciąży, z wyjątkiem szkód wyrządzonych bezpośrednio
- w trakcie udzielania świadczenia opieki zdrowotnej na osobie poddanej temu świadczeniu,
- spowodowane brakiem określonego rezultatu świadczenia zdrowotnego,