Rehabilitacja i fizjoterapia
Ubezpieczenie centrum rehabilitacji
Fizjoterapia, kinezyterapia, fizykoterapia, hydroterapia, rehabilitacja w ramach NFZ i prywatnie. Układamy program dla placówki: OC, sprzęt, przerwa w działalności, cyber i ubezpieczenia zespołu.
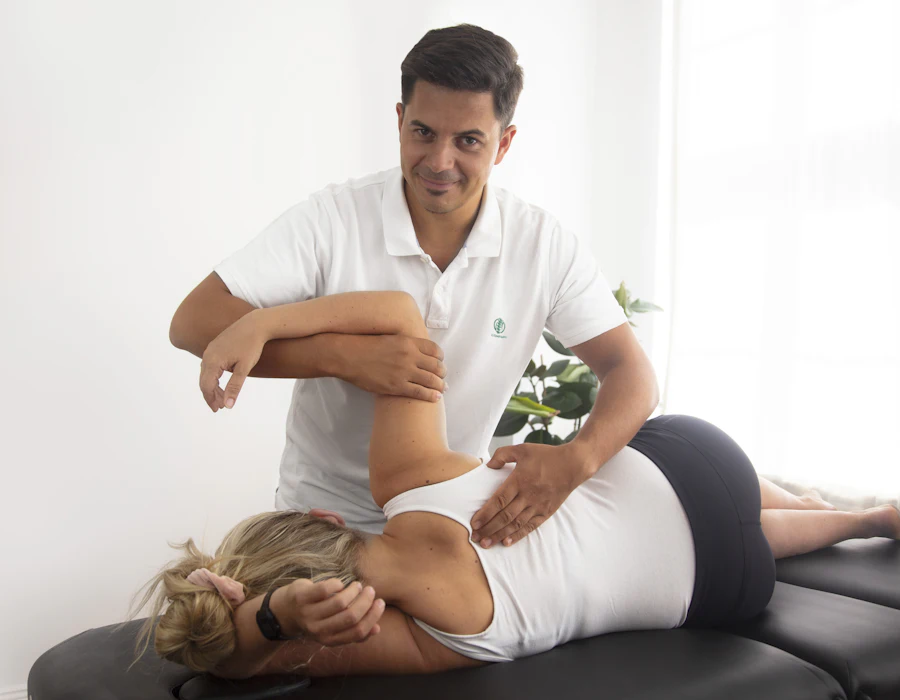
W rehabilitacji pacjent ćwiczy, chodzi po sali i korzysta z urządzeń. Część szkód wynika z udzielania świadczeń, a część — z samego prowadzenia obiektu. To dwie różne polisy.
Upadek w szatni ≠ błąd terapii
Szkody na terenie obiektu pokrywa OC działalności, nie OC obowiązkowe.
Najważniejsze rozróżnienie
Dwie odpowiedzialności centrum rehabilitacji
OC obowiązkowe dotyczy szkód wyrządzonych przy udzielaniu świadczeń zdrowotnych. Wypadki na terenie placówki, które nie są skutkiem terapii, wymagają osobnego ubezpieczenia.
OC obowiązkowe podmiotu
Szkody przy świadczeniach
- uraz w trakcie terapii manualnej lub ćwiczeń
- oparzenie przy fizykoterapii (np. elektroterapia, ciepłolecznictwo)
- błąd w doborze lub prowadzeniu terapii
- minimum 75 000 / 350 000 euro dla podmiotu leczniczego
≠
OC działalności i mienia
Szkody związane z obiektem
- poślizgnięcie na mokrej posadzce przy basenie lub w szatni
- rzeczy pacjentów zniszczone lub skradzione w szatni
- szkody wyrządzone właścicielowi wynajmowanego lokalu
- sprzęt rehabilitacyjny od wszystkich ryzyk
- przerwa w działalności po szkodzie w mieniu
Program dla placówki
Co powinno być ubezpieczone w centrum rehabilitacji
Moduły dobieramy po rozmowie i przeglądzie obecnych polis — nie każdy jest potrzebny w każdej placówce.
OC obowiązkowe i dobrowolne
OC podmiotu leczniczego, a do tego OC dobrowolne: wyższe sumy, naruszenie praw pacjenta, szkody w rzeczach pacjentów i świadczenia wykonywane poza placówką, np. wizyty domowe.
OC prowadzenia działalności
Wypadki na terenie placówki, które nie wynikają z terapii: upadki, poślizgnięcia, szkody w szatni. Do tego OC najemcy wobec właściciela lokalu.
Sprzęt od wszystkich ryzyk
Urządzenia do fizykoterapii, laser, fala uderzeniowa, bieżnie i roboty rehabilitacyjne. Ochrona od przepięcia, zalania i błędu obsługi — nie tylko od pożaru i kradzieży.
Przerwa w działalności
Utracony zysk i koszty stałe, gdy po pożarze, zalaniu albo awarii placówka nie przyjmuje pacjentów — także w trakcie realizacji kontraktu z NFZ.
Cyber i RODO
Dokumentacja medyczna i system rejestracji to dane szczególnej kategorii. Polisa cyber pokrywa koszty incydentu, odtworzenia danych i obsługi naruszenia.
Zespół
Fizjoterapeuci na etatach i kontraktach: NNW, grupowe na życie, ochrona HIV/WZW. Sprawdzamy też, czy kontraktowcy mają własne OC z wymaganą sumą.
Z praktyki
Szkody, które mogą spotkać centrum rehabilitacji
Część z nich pokrywa OC placówki, część — zupełnie inne polisy. Warto wiedzieć, która jest która.
Oparzenie przy elektroterapii
Pacjent doznaje oparzenia skóry w trakcie zabiegu fizykoterapii. Roszczenie dotyczy udzielania świadczenia — pokrywa je OC placówki.
OC obowiązkowe
Uraz w trakcie ćwiczeń
Pacjent po operacji kolana doznaje urazu podczas kinezyterapii i twierdzi, że ćwiczenia dobrano źle. Liczy się dokumentacja i koszty obrony.
OC + ochrona prawna
Upadek przy basenie
Pacjent poślizgnął się na mokrej posadzce w drodze z szatni. To nie błąd terapii, tylko wypadek na terenie obiektu.
OC prowadzenia działalności
Awaria urządzeń po zalaniu
Woda z instalacji niszczy urządzenia do fizykoterapii, zabiegi trzeba odwołać na kilka tygodni.
Sprzęt + przerwa w działalności
Roszczenie wobec fizjoterapeuty na kontrakcie
Pacjent pozywa placówkę i fizjoterapeutę. Jeśli kontraktowiec nie ma OC albo ma za niską sumę, ciężar może spaść na placówkę.
Wymagania wobec kontraktowców
Wyciek danych z rejestracji
Atak na system rejestracji online ujawnia dane pacjentów. Trzeba zawiadomić pacjentów i UODO.
Cyber i RODO
Przed analizą
Co przygotować do przeglądu ubezpieczeń
Nie musisz mieć wszystkiego — każda z tych rzeczy przyspiesza pracę.
- Obecne polisy z ogólnymi warunkami
- Wykaz sprzętu z wartościami i latami zakupu
- Zakres świadczeń — w tym hydroterapia, wizyty domowe, turnusy
- Lista fizjoterapeutów na kontraktach i ich polisy
- Umowa z NFZ i umowa najmu — wymagania co do ubezpieczeń
- Historia szkód z ostatnich lat
Analiza programu
Poproś o przegląd ubezpieczeń centrum rehabilitacji
Kilka pytań o placówkę i obecne polisy. Broker umówi krótką rozmowę i pokaże luki w ochronie.
- Przegląd polis — zakres, sumy, wyłączenia
- Mapa luk i rekomendacja
- Oferty negocjowane z ubezpieczycielami
Wolisz porozmawiać? +48 516 216 045 biuro@gawron-broker.pl
KG Broker Sp. z o.o. · Konrad Gawron — broker ubezpieczeniowy · zezwolenie KNF nr 2631/21 · obowiązkowe OC zawodowe brokera
FAQ
Ubezpieczenie centrum rehabilitacji — pytania
Czy centrum rehabilitacji musi mieć OC?
Tak. Podmiot leczniczy musi mieć obowiązkowe OC najpóźniej w dniu poprzedzającym rozpoczęcie działalności — minimum 75 000 euro na jedno zdarzenie i 350 000 euro na wszystkie zdarzenia. Fizjoterapeuta prowadzący własną praktykę ma osobny obowiązek: minimum 30 000 i 150 000 euro.
Czy OC obowiązkowe obejmie upadek pacjenta w szatni?
Zwykle nie. OC obowiązkowe dotyczy szkód wyrządzonych przy udzielaniu świadczeń zdrowotnych. Wypadek na terenie placówki, który nie wynika z terapii, pokrywa OC prowadzenia działalności — warto mieć je w programie.
Czy fizjoterapeuci na kontraktach są objęci polisą placówki?
Co do zasady fizjoterapeuta na kontrakcie prowadzi praktykę zawodową i musi mieć własne obowiązkowe OC. Warto wpisać do umów wymaganą sumę i sprawdzać polisy przy każdym odnowieniu.
Czy sprzęt do fizykoterapii trzeba ubezpieczyć osobno?
Tak. OC dotyczy szkód wyrządzonych pacjentom. Urządzenia ubezpiecza się w ramach mienia, najlepiej od wszystkich ryzyk — razem z przerwą w działalności.
Czy analiza ubezpieczeń coś kosztuje?
Przegląd obecnych polis i rekomendacja są bezpłatne i do niczego nie zobowiązują.
Dla fizjoterapeutów
Pracujesz jako fizjoterapeuta?
Każdy fizjoterapeuta z własną praktyką — także na kontrakcie w cudzej placówce — potrzebuje własnego OC obowiązkowego.